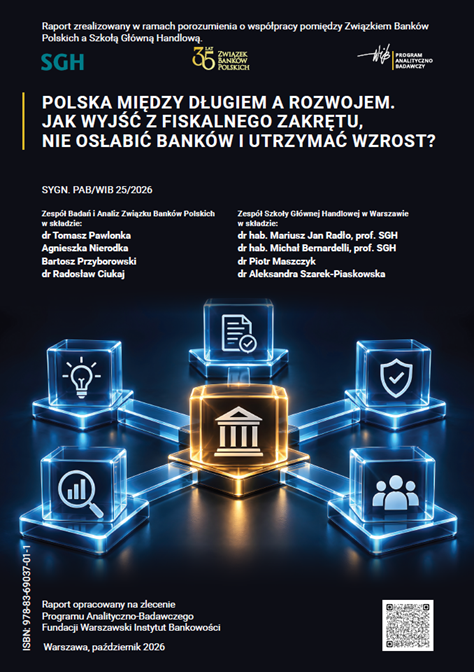
Raport z badania ZBP i SGH – jak wyjść z fiskalnego zakrętu, nie osłabić banków i utrzymać wzrost?
Raport pt. „Polska między długiem a rozwojem. Jak wyjść z fiskalnego zakrętu, nie osłabić banków i utrzymać wzrost?", przygotowany wspólnie przez Zespół Badań i Analiz Związku Banków Polskich oraz Szkołę Główną Handlową w Warszawie, analizuje mechanizmy przenoszenia ryzyka między finansami publicznymi, rynkiem długu, sektorem bankowym i gospodarką realną.
Punktem wyjścia raportu są trzy kluczowe tezy:
• Rosnące nierównowagi finansów publicznych stanowią istotne źródło ryzyka dla polskiej gospodarki.
• Narastające ryzyka fiskalne i ich oddziaływanie na sektor bankowy mogą ograniczać możliwości finansowania rozwoju.
• Celem raportu nie jest prognozowanie kryzysu, lecz wczesna identyfikacja ryzyk i wskazanie działań ograniczających ich konsekwencje.
Autorzy wykorzystują dane makroekonomiczne i fiskalne, porównania międzynarodowe oraz symulacje scenariuszowe. Wskazują na paradoks polskiej gospodarki: pomimo utrzymującego się wzrostu gospodarczego, stabilnej sytuacji na rynku pracy oraz dobrej kondycji banków narastają nierównowagi, które mogą w przyszłości ograniczać możliwości finansowania rozwoju.
Finanse publiczne pod rosnącą presją
W 2025 r. deficyt sektora instytucji rządowych i samorządowych wyniósł 7,3% PKB i był drugim najwyższym w Unii Europejskiej. Dług publiczny według metodologii EDP wzrósł z 48,8% PKB w 2022 r. do 59,7% PKB w 2025 r., a przywołane w raporcie projekcje skazują na możliwość przekroczenia 70% PKB przed końcem dekady.
Problemem pozostają rosnące koszty obsługi zadłużenia i ograniczona elastyczność fiskalna. Wydatki sztywne stanowią około 76-78% wydatków budżetu państwa. Jednocześnie relacja dochodów publicznych do PKB pozostaje o około 2 pp. niższa od średniej UE, podczas gdy poziom wydatków przekroczył już unijną średnią. W ocenie autorów sam wzrost gospodarczy nie wystarczy do przywrócenia równowagi fiskalnej.
Banki w coraz większym stopniu finansują państwo
W latach 2017 – I kwartał 2026 r. banki zaabsorbowały około 37% przyrostu zadłużenia Skarbu Państwa i zobowiązań funduszy pozabudżetowych, zwiększając portfel obligacji skarbowych i gwarantowanych przez państwo o około 561 mld zł. Na koniec I kwartału 2026 r. skarbowe instrumenty dłużne stanowiły 24,7% aktywów polskich banków - najwięcej spośród analizowanych państw UE.
Jednocześnie w pierwszym półroczu 2026 r. obciążenia fiskalne sektora bankowego wyniosły około 15,8 mld zł, czyli ponad 47% wyniku finansowego brutto. Wysoka ekspozycja na dług publiczny w połączeniu z obciążeniami podatkowymi może ograniczać zdolność banków do akumulacji kapitału i finansowania przedsiębiorstw oraz gospodarstw domowych.
Potencjał kredytowy sektora bankowego a materializacja ryzyka
Przeprowadzone symulacje potwierdzają znaczną odporność polskiego sektora bankowego, ale pokazują również potencjalne koszty materializacji ryzyka. Według przyjętych założeń na koniec I kwartału 2026 r. dodatkowy potencjał zwiększenia akcji kredytowej wynosił około 598 mld zł.
Wzrost stóp procentowych o 3 pp. ograniczyłby ten potencjał o około 149 mld zł, a analogiczny wzrost premii za ryzyko kredytowe emitenta - o około 204 mld zł. W scenariuszach wieloczynnikowych możliwy ubytek funduszy własnych banków wynosi od 5,4% do 13,3%, zależnie od rodzaju szoku.
Wyniki te nie stanowią prognoz. Raport wskazuje, że nie potwierdza również obecnie silnego, bezpośredniego wypychania kredytu prywatnego przez finansowanie długu publicznego, wskazuje jednak, że ryzyko to może nasilić się wraz z ożywieniem inwestycji przedsiębiorstw.
Cztery główne rekomendacje:
1. PRZEJRZYSTOŚĆ FINANSÓW PUBLICZNYCH
Objęcie całego sektora instytucji rządowych i samorządowych, w tym funduszy pozabudżetowych, jednolitym systemem planowania, sprawozdawczości i kontroli. Czytelne uzgadnianie różnych miar długu i deficytu, regularne raportowanie ryzyk fiskalnych oraz wzmocnienie średniookresowego planowania budżetowego.
2. STOPNIOWA KONSOLIDACJA FISKALNA
Wieloletnia i selektywna konsolidacja, obejmująca zarówno dochody, jak i wydatki publiczne. Systematyczne przeglądy wydatków, poprawa efektywności programów publicznych, lepsze adresowanie transferów oraz ograniczanie nieuzasadnionych preferencji podatkowych. Zmiany powinny być przewidywalne i chronić potencjał inwestycyjny gospodarki.
3. OGRANICZENIE SPRZĘŻENIA PAŃSTWO–BANKI
Stopniowa dywersyfikacja bazy inwestorów finansujących dług publiczny i rozwój krajowych oszczędności długoterminowych. Przegląd regulacji i obciążeń podatkowych, które mogą preferować inwestowanie w obligacje skarbowe względem kredytowania gospodarki, bez gwałtownego ograniczania zaangażowania banków w finansowanie państwa.
4. ZRÓŻNICOWANIE FINANSOWANIA ROZWOJU
Łączenie środków publicznych i europejskich z kredytem bankowym oraz kapitałem prywatnym. Szersze wykorzystanie gwarancji, pożyczek i instrumentów kapitałowych do mobilizowania finansowania prywatnego, rozwój rynku kapitałowego oraz lepsza koordynacja działań instytucji rozwoju.
Główne przesłanie raportu
Stabilność finansów publicznych, odporność sektora bankowego i zdolność finansowania rozwoju tworzą system wzajemnych zależności. Wymagają zatem skoordynowanych działań - od poprawy przejrzystości fiskalnej, przez stopniową konsolidację i ochronę inwestycji, po rozwój modelu finansowania opartego na współdziałaniu państwa, banków, rynku kapitałowego i inwestorów prywatnych.
Zespół Badań i Analiz Związku Banków Polskich w składzie:
dr Tomasz Pawlonka
Agnieszka Nierodka
Bartosz Przyborowski
dr Radosław Ciukaj
Zespół Szkoły Głównej Handlowej w Warszawie w składzie:
dr hab. Mariusz Jan Radło, prof. SG H
dr hab. Michał Bernardelli, prof. SG H
dr Piotr Maszczyk
dr Aleksandra Szarek-Piaskowska