Informacja sygnalna IRG | Koniunktura w gospodarce polskiej (IV kwartał 2026)
Sezonowe spowolnienie koniunktury ogólnogospodarczej. W IV kwartale 2026 r. barometr koniunktury IRG SGH (BARIRG) przyjął wartość -4,65 pkt, o 1,32 pkt niższą niż w kwartale poprzednim. Wartość barometru jest znacznie wyższa od średniej dla czwartych kwartałów ostatnich 20 lat (-12 pkt).
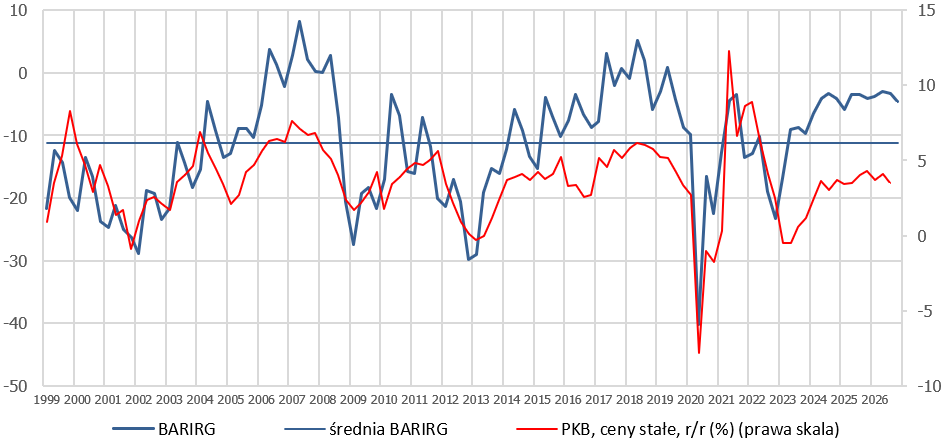
Uwaga: PKB niewyrównany sezonowo; za III kwartał 2026 r. tzw. szybki szacunek.
Kwartalny spadek wartości wskaźnika BARIRG jest przede wszystkim skutkiem pogorszenia się koniunktury w budownictwie (spadek wartości wskaźnika koniunktury budowlanej o 8,4 pkt). Pogorszyła się ponadto sytuacja w handlu (spadek wartości wskaźnika o 1,5 pkt) oraz kondycja gospodarstw domowych (spadek o 0,4 pkt). Jedynym składnikiem BARIRG, którego wartość wzrosła w IV kwartale 2026 r., jest wskaźnik koniunktury w przemyśle przetwórczym (o 1,4 pkt).
Wartość barometru koniunktury obniżyła się w skali roku o 0,48 pkt. Spadek wynika głównie z pogorszenia się kondycji gospodarstw domowych (spadek wartości IRGKGD o 2,3 pkt) i koniunktury w budownictwie (o 4,1 pkt). Zmalała również, choć nieznacznie, wartość wskaźnika koniunktury w handlu (o 0,6 pkt). Poprawie w ciągu roku uległa jedynie koniunktura przemysłowa (o 3,2 pkt).
Na pogorszenie się koniunktury ogólnogospodarczej ma więc wpływ słabnąca kondycja gospodarstw domowych, wynikająca głównie z wygasającej dynamiki płac i względnie wysokiej inflacji. Obserwujemy stopniowo malejące zainteresowanie zakupem nieruchomości w Polsce przez obcokrajowców, głównie obywateli Ukrainy i Białorusi. Przyczynia się to do pogorszenia się sytuacji w budownictwie mieszkaniowym, co uwidacznia się w wynikach badania koniunktury budowlanej.
Polska gospodarka jest pod wpływem negatywnych szoków wywołanych sytuacją na Bliskim Wschodzie i bardzo zmiennej polityki handlowej USA, przede wszystkim skutków nakładanych i cofanych ceł sankcyjnych. Ponadto, w ciągu ostatniego kwartału nasiliła się negatywna presja dynamicznie rosnącego długu publicznego na krajową gospodarkę. Wprawdzie z problemem tym mierzymy się już od dłuższego czasu, jednak dopiero w ostatnim okresie ujawnił się on w obniżeniu ocen ratingowych oraz wycenie złotego na rynkach walutowych, negatywnie oddziałując na sytuację przedsiębiorstw i gospodarstw domowych.
W ciągu dwóch ostatnich lat zmalała amplituda wahań BARIRG wokół średniej wynoszącej niespełna -4,0 pkt. Samo zjawisko zmniejszenia się wahań koniunktury można by uznać za korzystne, gdyby nie towarzyszyła mu stagnacja, której źródła znajdują się poza krajową gospodarką. Nakładają się na to konsekwencje niebezpiecznie rosnącego długu publicznego. W (krótkookresowych) przewidywaniach uczestników badań koniunktury IRG SGH nie widać optymizmu.