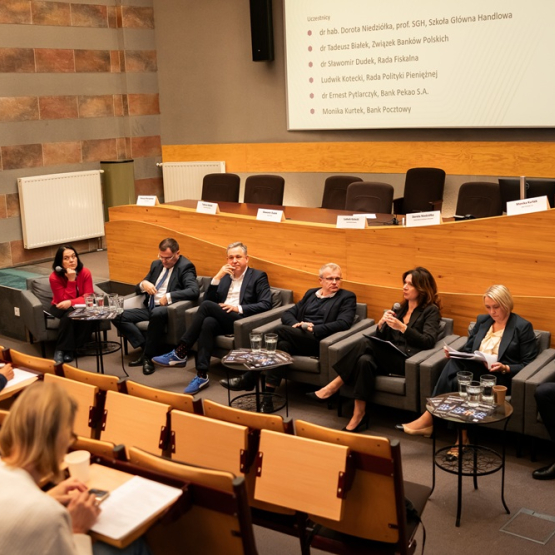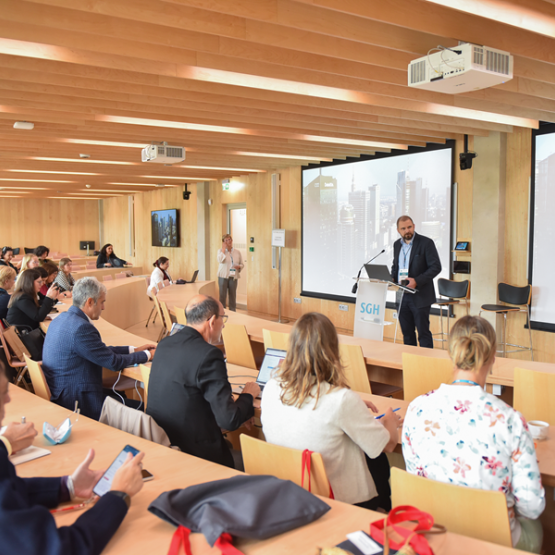
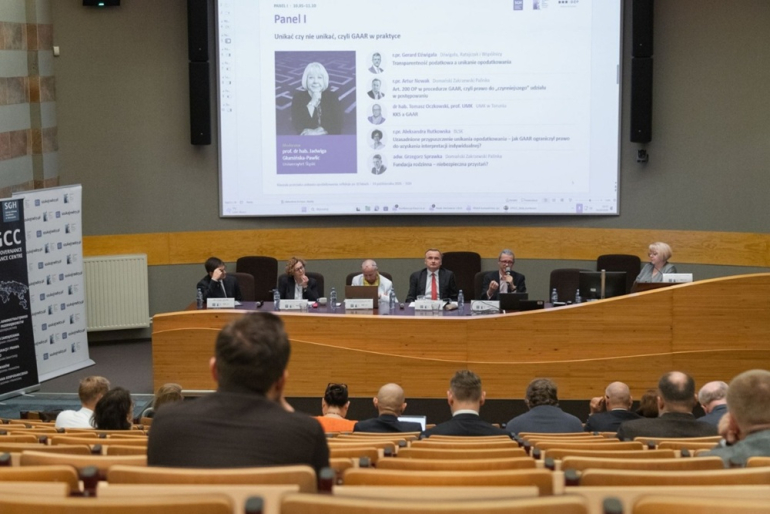
Dziesięciolecie funkcjonowania klauzuli przeciwko unikaniu opodatkowania (General Anti-Avoidance Rule; GAAR) stało się okazją do dyskusji nad jej znaczeniem w polskim systemie podatkowym. Problematyce tej poświęcono konferencję „Klauzula przeciwko unikaniu opodatkowania: refleksje po 10 latach”, która odbyła się 14 października 2026 r. w Szkole Głównej Handlowej w Warszawie. W wydarzeniu uczestniczyli przedstawiciele środowiska naukowego, administracji skarbowej oraz praktyki podatkowej i prawniczej. Partnerami konferencji były kancelaria DZP oraz Okręgowa Izba Radców Prawnych w Warszawie.
Obrady otworzyła r.pr. Anna Sękowska, dziekan Rady Okręgowej Izby Radców Prawnych w Warszawie. Wykład inauguracyjny pt. „Krótka historia polskiego GAAR, od doktryny orzeczniczej do zmiany systemowej” wygłosiła prof. dr hab. Hanna Litwińczuk z Uniwersytetu Warszawskiego. Wystąpienie poświęcono ewolucji przeciwdziałania unikaniu opodatkowania w Polsce od prób ograniczania nadużyć w orzecznictwie do ustawowego uregulowania klauzuli ogólnej. Perspektywa historyczna stanowiła punkt wyjścia do dalszych rozważań nad miejscem GAAR w systemie prawa podatkowego.
Pierwszy panel, zatytułowany „Unikać czy nie unikać, czyli GAAR w praktyce”, prowadziła prof. dr hab. Jadwiga Glumińska-Pawlic z Uniwersytetu Śląskiego. Podejmowane zagadnienia koncentrowały się na sytuacji prawnej podatnika oraz proceduralnych aspektach stosowania klauzuli. Omawiano relację między transparentnością podatkową a unikaniem opodatkowania, gwarancje udziału strony w postępowaniu, w tym zagadnienia związane z art. 200 Ordynacji podatkowej oraz wpływ regulacji antyabuzywnych na dostęp do interpretacji indywidualnych. Przedmiotem wystąpień były również relacje między stosowaniem GAAR, a odpowiedzialnością karną skarbową oraz ryzyka podatkowe związane z wykorzystaniem fundacji rodzinnej. Tematyka panelu łączyła zatem zagadnienia materialnoprawne z problematyką ochrony praw podatnika i przewidywalności działania administracji skarbowej.
Drugi panel, „Potęga wyobraźni: ile narzędzi antyabuzywnych można zmieścić w jednym systemie podatkowym?”, odbył się pod przewodnictwem prof. dr. hab. Witolda Modzelewskiego z Uniwersytetu Warszawskiego. Jego przedmiotem były wzajemne relacje instrumentów przeciwdziałania nadużyciom podatkowym oraz spójność ich funkcjonowania w systemie prawa. Rozważano kryteria wyodrębniania norm antyabuzywnych, relację klauzuli ogólnej do szczególnych regulacji przeciwdziałających unikaniu opodatkowania (SAAR), a także problem współistnienia tych instrumentów. Omawiano również pojęcie rzeczywistego właściciela oraz przeciwdziałanie nadużywaniu umów o unikaniu podwójnego opodatkowania, w szczególności praktykom określanym jako treaty shopping. Istotnym zagadnieniem były konsekwencje uchylenia art. 119b § 1 pkt 5 Ordynacji podatkowej dla relacji GAAR z innymi przepisami przeciwdziałającymi unikaniu opodatkowania oraz dla postrzegania klauzuli jako instrumentu o charakterze subsydiarnym. W panelu głos zabrał m.in. dr hab. Wojciech Morawski, prof. UMK.
Trzeci panel, zatytułowany „Wszyscy to robią: GAAR jako element międzynarodowego projektu BEPS”, moderował kierownik Zakładu Prawa Podatkowego i Celnego SGH dr hab. Aleksander Werner, prof. SGH. Obrady dotyczyły miejsca polskiej klauzuli w szerszym systemie przeciwdziałania unikaniu opodatkowania, kształtowanym przez rozwiązania międzynarodowe i prawo Unii Europejskiej. Podejmowano problematykę wzajemnych relacji między klauzulą głównego celu (PPT), regulacją zawartą w art. 6 dyrektywy ATAD oraz klauzulą określoną w art. 119a Ordynacji podatkowej. Omawiano także znaczenie racjonalności ekonomicznej przy ocenie działań podatnika. Problematykę PPT przedstawił dr hab. Błażej Kuźniacki, prof. ARŁ. Z kolei, Lidia Niewiadomska z Ministerstwa Finansów omówiła dziesięć lat funkcjonowania GAAR z perspektywy administracji skarbowej, a dr Anna Stępniak z Zakładu Prawa Podatkowego i Celnego SGH przedstawiła znaczenie ładu podatkowego w zarządzaniu ryzykiem zastosowania klauzuli w międzynarodowej grupie kapitałowej. Wystąpienia te uzupełniły rozważania nad konstrukcją instrumentów antyabuzywnych o perspektywę ich stosowania oraz zarządzania ryzykiem podatkowym.
Zakres poruszanych zagadnień ukazał wielowymiarowość oceny funkcjonowania klauzuli przeciwko unikaniu opodatkowania. Obok jej znaczenia dla przeciwdziałania nadużyciom istotne miejsce zajęły gwarancje procesowe podatnika, przewidywalność stosowania prawa, wzajemne relacje instrumentów antyabuzywnych oraz ich międzynarodowe i unijne uwarunkowania. Udział przedstawicieli środowiska naukowego, administracji skarbowej oraz praktyki podatkowej umożliwił zderzenie różnych perspektyw oceny GAAR. Przebieg obrad pokazał, że bilans dotychczasowego funkcjonowania klauzuli wymaga uwzględnienia zarówno jej skuteczności, jak i granic ingerencji w działania podatników. Ocena tej instytucji nie sprowadza się do pytania o jej przydatność w przeciwdziałaniu unikaniu opodatkowania, lecz obejmuje również sposób jej stosowania, zakres ochrony praw podatnika oraz spójność z pozostałymi instrumentami systemu podatkowego.